Domain aghr.de kaufen?
Wir ziehen mit dem Projekt
aghr.de um.
Sind Sie am Kauf der Domain
aghr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aghr.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
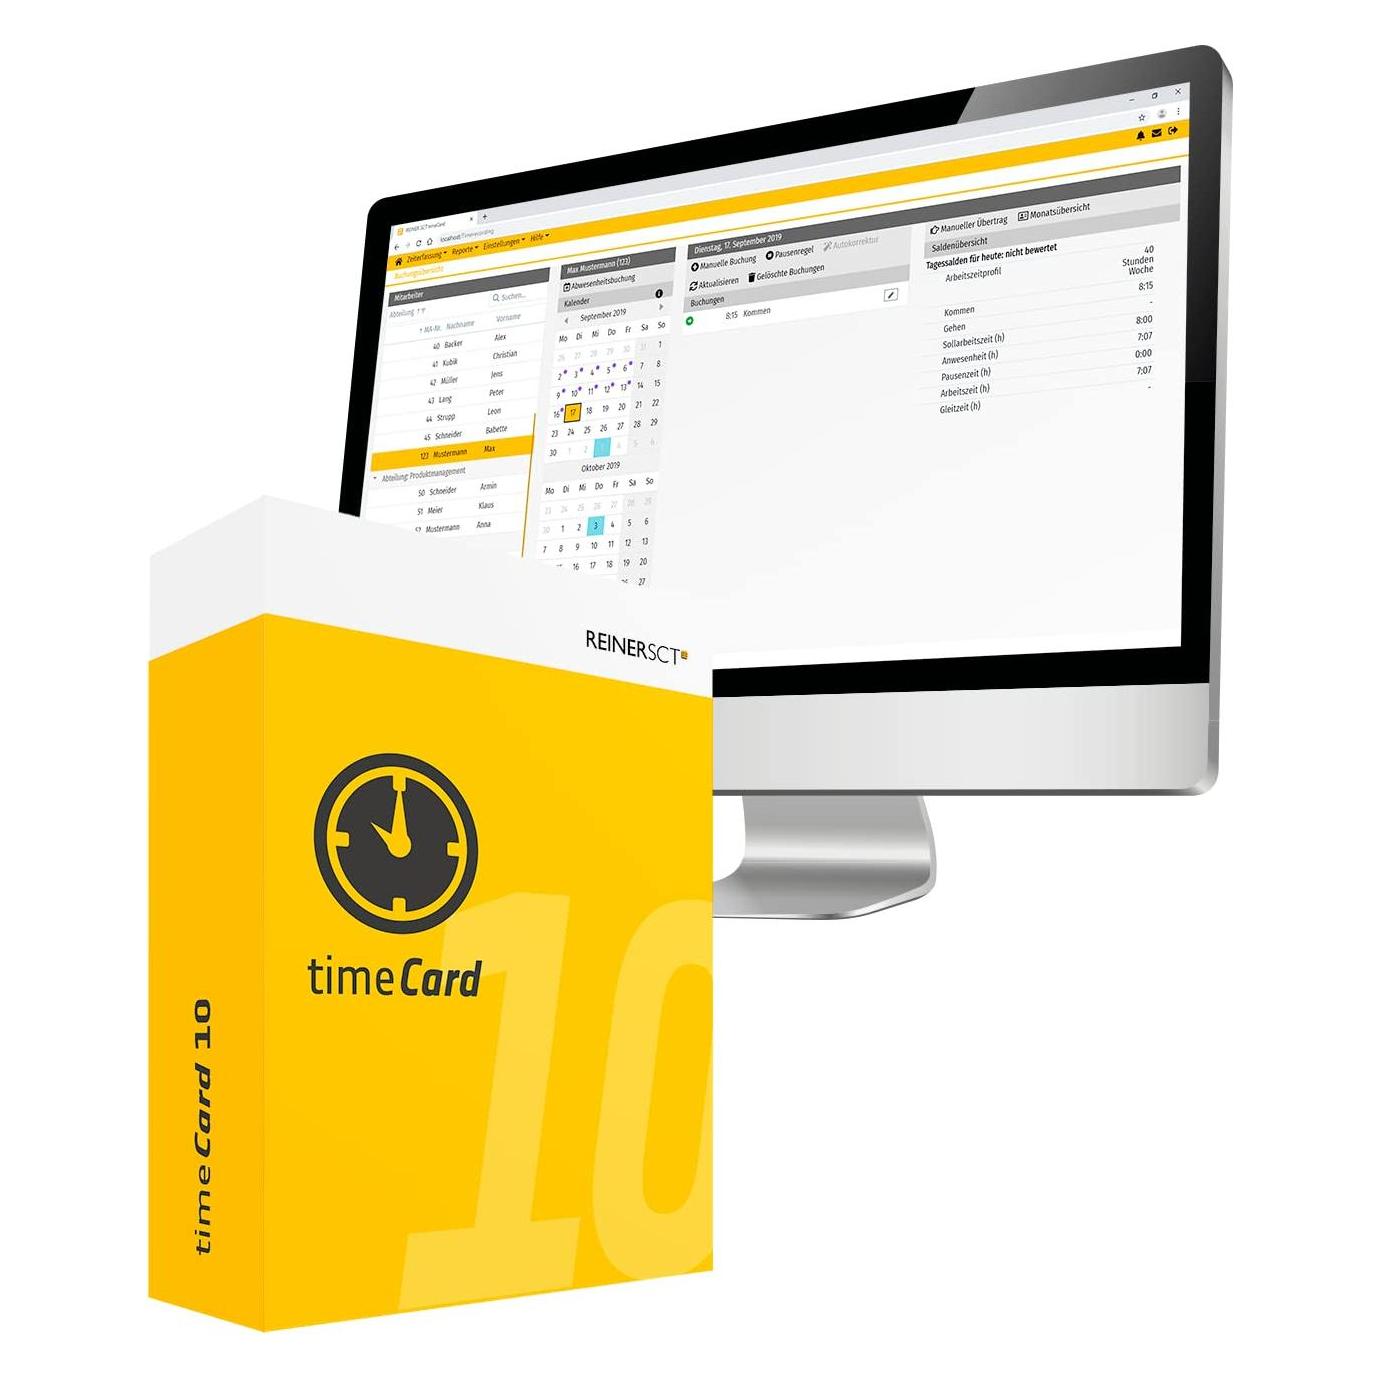
Reiner SCT Basisversion timeCard Zeiterfassung ESD, 1 Lizenz(en), Kommerziell, Elektronischer Software-Download (ESD)Erfassen Sie die Arbeitszeiten Ihrer Mitarbeiter noch mit Stundenzettel oder Excel? Die timeCard Zeiterfassung erfasst alle Stunden korrekt, automatisiert die Auswertung und erspart viel Administration. Die tatsächlich geleisteten Stunden lassen sich genau nachvollziehen.Auf einen BlickLizenztypKommerziellAnzahl Lizenzen1 Lizenz(en)Software-TypElektronischer Software-Download (ESD)Unterstützt Windows-BetriebssystemeWindows 11 x64Unterstützte Server-BetriebssystemeWindows Server 2016, Windows Server 2016 x64, Windows Server 2019ProduktbeschreibungtimeCard ist kompatibel mit allen Systemen, individuell anpassbar und dank Online-Zugriff von überall nutzbar.Dank regelmäßiger Updates sind Sie immer auf dem neuesten Stand. Buchung Komfortable Buchungsübersicht auf einen Blick - Buchen - Monatsübersicht - Tagesbuchungen- Mitarbeiterfreundliche Zeiterfassung - Komfortable Pausenbuchungen - Automatische Profilerkennung - Überstunden genau im BlickAbwesenheitsantrag Alle Abwesenheiten im Blick.762,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Identa RFID-Gästearmband LOXX MIFARE Ultralight C, Transponderarmband Zutrittskontrolle Zeiterfassung Schwimmbad, wasserdicht robust Nylon schwarz ...Transponder-Armband blanko robust und vielseitig einsetzbar, für Indoor- und Outdoor geeignet flexibles und hautverträgliches Amband aus strapazierfähigem Nylon mit Dornschließe Gehäuse aus schlagfestem Polycarbonat 100 % wasserdicht vergossen kostengünstige Lösung für Zutrittskontrollsysteme Anwendungsbereich: z. B. Schwimmbäder, Fitness Clubs, Schulen, Zutrittskontrolle, Zeiterfassung, usw. Maße: Gehäusedurchmesser: 32 mm Armband: B-16 mm x L-270 mm Type: Armband Funkfrequenz(MHz): 13,56 Material: Kunststoff / Nylon Marke: Identa Technik: MIFARE Technologie: RFID Verschlüsselung: Ultralight C Speicherkapazität(B): 192 Farbe: Schwarz Inhaltsangabe (ST): 117,35 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **

Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
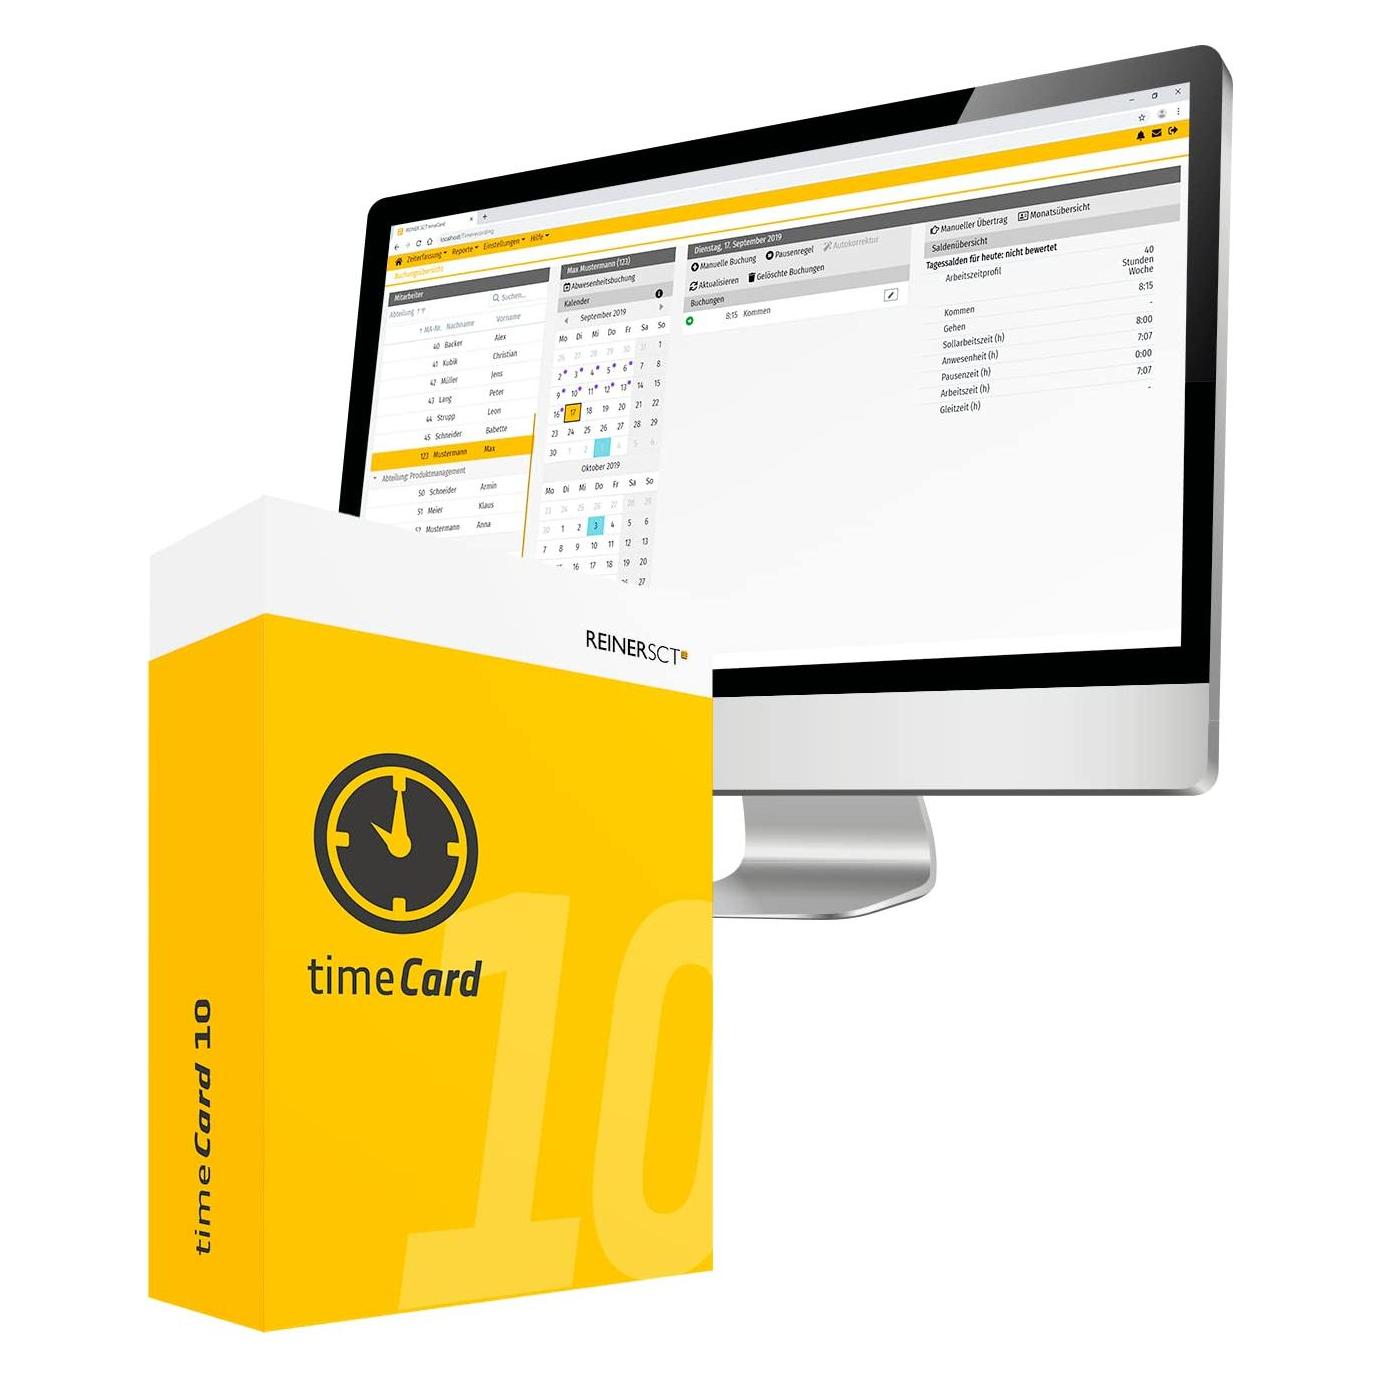
REINER SCT timeCard 10 Basisversion Zeiterfassung /zusätz.Lizenzen nötigHinweis zu diesen Herstellerinformationen Die nachfolgenden Inhalte können sich auf eine gesamte Produktserie beziehen und daher Angaben zu unterschiedlichen Modellvarianten enthalten. Alle Angaben sind ohne Gewähr und können von den tatsächlichen Eigenschaften des angebotenen Artikels abweichen. Technische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.582,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Reiner SCT Basisversion timeCard Zeiterfassung ESD, 1 Lizenz(en), Kommerziell, Elektronischer Software-Download (ESD)Erfassen Sie die Arbeitszeiten Ihrer Mitarbeiter noch mit Stundenzettel oder Excel? Die timeCard Zeiterfassung erfasst alle Stunden korrekt, automatisiert die Auswertung und erspart viel Administration. Die tatsächlich geleisteten Stunden lassen sich genau nachvollziehen.Auf einen BlickLizenztypKommerziellAnzahl Lizenzen1 Lizenz(en)Software-TypElektronischer Software-Download (ESD)Unterstützt Windows-BetriebssystemeWindows 11 x64Unterstützte Server-BetriebssystemeWindows Server 2016, Windows Server 2016 x64, Windows Server 2019ProduktbeschreibungtimeCard ist kompatibel mit allen Systemen, individuell anpassbar und dank Online-Zugriff von überall nutzbar.Dank regelmäßiger Updates sind Sie immer auf dem neuesten Stand. Buchung Komfortable Buchungsübersicht auf einen Blick - Buchen - Monatsübersicht - Tagesbuchungen- Mitarbeiterfreundliche Zeiterfassung - Komfortable Pausenbuchungen - Automatische Profilerkennung - Überstunden genau im BlickAbwesenheitsantrag Alle Abwesenheiten im Blick.762,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Identa RFID-Gästearmband LOXX MIFARE Ultralight C, Transponderarmband Zutrittskontrolle Zeiterfassung Schwimmbad, wasserdicht robust Nylon schwarz ...Transponder-Armband blanko robust und vielseitig einsetzbar, für Indoor- und Outdoor geeignet flexibles und hautverträgliches Amband aus strapazierfähigem Nylon mit Dornschließe Gehäuse aus schlagfestem Polycarbonat 100 % wasserdicht vergossen kostengünstige Lösung für Zutrittskontrollsysteme Anwendungsbereich: z. B. Schwimmbäder, Fitness Clubs, Schulen, Zutrittskontrolle, Zeiterfassung, usw. Maße: Gehäusedurchmesser: 32 mm Armband: B-16 mm x L-270 mm Type: Armband Funkfrequenz(MHz): 13,56 Material: Kunststoff / Nylon Marke: Identa Technik: MIFARE Technologie: RFID Verschlüsselung: Ultralight C Speicherkapazität(B): 192 Farbe: Schwarz Inhaltsangabe (ST): 117,35 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Recruiting und RetentionRecruiting und Retention , Warum das Gewinnen und Binden von Mitarbeitenden in Zeiten des Fachkräftemangels zusammen gedacht werden muss. Antworten aus Wissenschaft, HR-Praxis und Arbeitnehmervertretungen , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250430, Redaktion: Gröbel, Rainer~Bussemer, Thymian~Dransfeld-Haase, Inga, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 350, Keyword: Fachkräfte; Personalarbeit; Transformationsprozesse, Fachschema: Personalakquisition~Personalbeschaffung~Recruitment~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Arbeitsgesetz~Arbeitsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 152, Höhe: 23, Gewicht: 500, Produktform: Kartoniert,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Betriebliche WeiterbildungHandbuch Betriebliche Weiterbildung , Kritisch-emanzipatorische Ansätze in Theorie und Praxis , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Redaktion: Allespach, Martin~Käpplinger, Bernd~Wienberg, Jana, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 360, Keyword: Mitbestimmung; Qualifikation; Weiterbildung, Fachschema: Arbeitsgesetz~Arbeitsrecht, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 155, Höhe: 18, Gewicht: 675, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.